Europa economisește, dar investește prea puțin. Ce se întâmplă cu banii ținuți pe termen lung în depozite
Europa economisește mult, dar o parte importantă din bani rămâne în bănci. În 2025, gospodăriile din zona euro au direcționat aproximativ 286 de miliarde de euro către instituțiile bancare, în principal sub formă de depozite, potrivit Băncii Centrale Europene, în timp ce achizițiile nete de unități ale fondurilor de investiții au ajuns la 214 miliarde […]
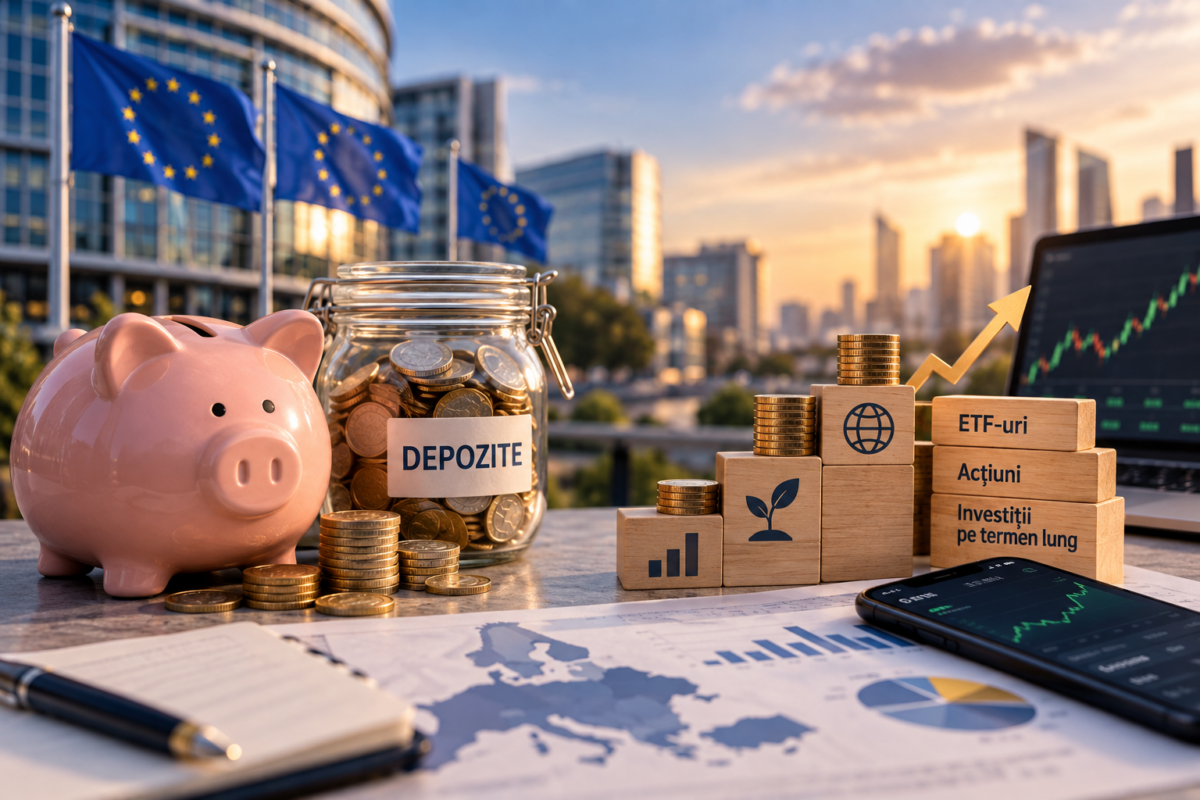
Europa economisește mult, dar o parte importantă din bani rămâne în bănci. În 2025, gospodăriile din zona euro au direcționat aproximativ 286 de miliarde de euro către instituțiile bancare, în principal sub formă de depozite, potrivit Băncii Centrale Europene, în timp ce achizițiile nete de unități ale fondurilor de investiții au ajuns la 214 miliarde de euro. La nivelul UE, Comisia Europeană estimează că gospodăriile păstrează aproximativ 10.000 de miliarde de euro în depozite bancare.
Pentru fondul de urgență sau pentru banii de care ai putea avea nevoie în viitorul apropiat, depozitul are un rol clar. Pentru economiile păstrate zece sau douăzeci de ani apare însă și costul de oportunitate: banii pot produce dobândă, dar nu participă direct la evoluția companiilor și a piețelor financiare.
Asta nu înseamnă că investițiile garantează un rezultat mai bun. Acțiunile și ETF-urile pot crește, dar pot și scădea, iar pierderea capitalului este posibilă. Diferența ține mai degrabă de rolul pe care îl au banii și de momentul în care vei avea nevoie de ei. Economiile pentru anul viitor și cele pentru un obiectiv aflat peste două decenii nu trebuie neapărat administrate în același mod.
De ce Europa încearcă să transforme economisirea în investiții
Discuția a depășit deja zona finanțelor personale. Prin Savings and Investments Union, Comisia Europeană urmărește să ofere cetățenilor mai multe oportunități pe piețele de capital și să creeze o legătură mai eficientă între economiile populației și investițiile de care au nevoie companiile europene.
Cifrele explică miza. Cele aproximativ 10.000 de miliarde de euro păstrate de gospodăriile europene în depozite contrastează cu necesarul suplimentar de investiții al Europei, estimat la 750–800 de miliarde de euro anual până în 2030. Nu înseamnă că banii ar trebui mutați pur și simplu din bănci pe Bursă, ci că economiile pe termen lung pot avea și un alt rol.
Pentru tine, discuția este mai simplă. Dacă pui deoparte 500 de lei în fiecare lună, important este ce vrei să facă acești bani în timp. O parte poate rămâne disponibilă pentru situații neprevăzute, iar pentru banii de care nu vei avea nevoie zece sau douăzeci de ani poți lua în calcul și investițiile, în funcție de obiective și de riscul pe care ți-l poți asuma.
De la 500 de lei economisiți la 500 de lei investiți
Investițiile nu mai presupun neapărat un capital mare la început. ETF-urile, investițiile fracționate și contribuțiile recurente permit construirea treptată a unui portofoliu chiar și atunci când suma disponibilă lunar este de câteva sute de lei.
La XTB, de exemplu, poți începe un Plan de Investiții de la 75 de lei și poți construi un portofoliu din acțiuni și ETF-uri. Prin drepturile fracționate poți aloca sume mai mici unor instrumente al căror preț integral ar fi mai ridicat, ceea ce oferă mai multă flexibilitate atunci când îți construiești portofoliul. Drepturile fracționate reprezintă însă un drept economic asupra unei fracțiuni dintr-un instrument, XTB rămânând proprietarul legal până la cumularea unei unități întregi. În momentul în care drepturile fracționate acumulate ajung la o unitate întreagă, acestea se consolidează, iar clientul devine proprietarul respectivei acțiuni sau unități de ETF.
Iar dacă ai deja obiceiul de a pune bani deoparte în fiecare lună, poți aplica aceeași disciplină investițiilor. Prin Auto Invest, stabilești suma și frecvența, iar contribuțiile pot fi investite automat în instrumentele selectate în Plan. În loc să repeți manual procesul în fiecare lună, investiția poate deveni o rutină.
Costurile contează și ele, mai ales când investești ani la rând. Configurarea și administrarea Planurilor de Investiții XTB sunt în prezent gratuite, iar tranzacțiile cu acțiuni și ETF-uri beneficiază de comision 0% până la un rulaj lunar cumulat de 100.000 de euro. Peste acest prag se aplică un comision de 0,2%, minimum 10 euro, iar atunci când este necesară conversia valutară se poate aplica un cost de 0,5%.
Economisirea și investiția nu trebuie să fie adversare
Faptul că poți începe cu sume mici, investi fracționat sau automatiza contribuțiile nu elimină riscul. Un portofoliu de acțiuni și ETF-uri poate pierde din valoare, iar investitorul poate recupera mai puțin decât suma investită. Accesibilitatea face investițiile mai ușor de început, nu mai puțin riscante.
De aceea, nu este nevoie de o alegere radicală între bancă și Bursă. Banii de care ai putea avea nevoie curând pot rămâne într-o zonă mai predictibilă, în timp ce pentru obiectivele aflate la 10 sau 20 de ani distanță investițiile pot avea un rol diferit, dacă situația financiară și toleranța la risc permit acest lucru.
XTB simplifică și administrarea investițiilor după ce ai făcut primul pas. Din aceeași platformă îți poți urmări portofoliul, poți consulta știri și analize de piață, calendarul economic și instrumente care te ajută să urmărești mai ușor evoluțiile relevante pentru investițiile tale. În plus, ai acces la resurse educaționale și la suport în limba română din partea echipei locale XTB, astfel încât să ai într-un singur ecosistem atât investițiile, cât și informațiile de care ai nevoie pentru a le înțelege și gestiona mai bine.
Nu trebuie, așadar, să transformi investițiile într-o activitate zilnică. Poți începe gradual, îți poți diversifica portofoliul și îl poți adapta în timp, pe măsură ce obiectivele și experiența ta se schimbă. Pentru că diferența dintre economisire și investiție nu începe cu suma pe care o ai în cont, ci cu momentul în care vei avea nevoie de acei bani și cu riscul pe care îți permiți să ți-l asumi.
Îți amintim că performanțele din trecut nu reprezintă garanții pentru rezultatele viitoare. XTB S.A. permite plasarea automată, recurentă, a ordinelor de cumpărare pentru Instrumente Financiare sau Acțiuni Fracționate în conformitate cu Planul de Investiții creat. Deciziile de investiții, precum alocarea fondurilor, frecvența și valoarea pozițiilor și plasarea ordinelor, îți aparțin în mod exclusiv. Investițiile sunt riscante și pot genera pierderi. Investește responsabil.
Cererea nouă de spații de birouri în București a crescut în primele nouă luni ale anului. Principalii clienți au fost firmele din tehnologie
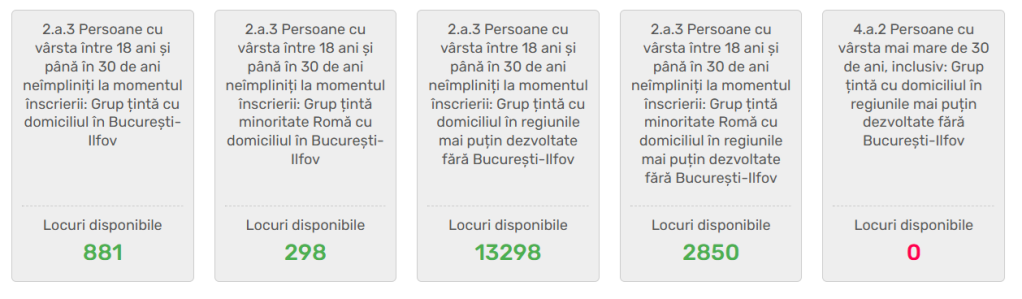
UPDATE: Startup Nation 2026: Blocaj temporar pe platforma oficială, la debutul sesiunii de înscrieri la cursurile de antreprenoriat pentru tinerii care vor să se facă patroni cu ajutor de 250.000 lei
Nu există încă comentarii aprobate.