OFICIAL Noua procedură ANAF. Stabilirea din oficiu a CAS și CASS în cazul persoanelor care nu și-au declarat anumite venituri. Cum arată notificarea pe care o va trimite Fiscul
ANAF a publicat în Monitorul Oficial ordinul cu noua procedură privind stabilirea din oficiu a contribuției de asigurări sociale (CAS) și a contribuției de asigurări sociale de sănătate (CASS) datorate de persoanele fizice. Este vorba despre Ordinul ANAF nr. 1457/2026, prin care se aprobă și modelul și conținutul unor formulare utilizate de Fisc. Prevederile ordinului...
ANAF a publicat în Monitorul Oficial ordinul cu noua procedură privind stabilirea din oficiu a contribuției de asigurări sociale (CAS) și a contribuției de asigurări sociale de sănătate (CASS) datorate de persoanele fizice.
Este vorba despre Ordinul ANAF nr. 1457/2026, prin care se aprobă și modelul și conținutul unor formulare utilizate de Fisc.
Prevederile ordinului se aplică pentru stabilirea din oficiu a contribuției de asigurări sociale, respectiv a contribuției de asigurări sociale de sănătate, datorate de persoanele fizice pentru anul 2025.
Ce venituri sunt vizate:
- activități independente
- drepturi de proprietate intelectuală
- venituri din asocierea cu o persoană juridică contribuabil potrivit prevederilor titlului II sau III din Codul fiscal, pentru care sunt aplicabile prevederile art. 125 din același cod
- venituri asimilate salariilor pentru activitatea desfășurată în străinătate
- chirii
- activități agricole, silvicultură și piscicultură
- investiții
- alte surse
Noua procedură ANAF stabilește și modul în care ANAF va identifica persoanele fizice care obțin venituri asimilate salariilor pentru activitatea desfășurată în străinătate pentru care se stabilește din oficiu contribuția de asigurări sociale.
Astfel, identificarea persoanelor fizice care obțin venituri asimilate salariilor pentru activitatea desfășurată în străinătate pentru care se stabilește din oficiu contribuția de asigurări sociale se face în baza următoarelor surse de informații:
- a) formularul 256 „Decizie de impunere din oficiu a veniturilor persoanelor fizice” (în baza schimbului de informații dintre Agenția Națională de Administrare Fiscală și autorități fiscale din străinătate, prin intermediul aplicației informatice naționale „Automatic Exchange of Information” — AEOI);
- b) secțiunea corespunzătoare privind impozitul pe venit de la cap. I din Declarația unică privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice;
- c) alte surse de informații din evidența fiscală.
De ce a fost nevoie de această nouă procedură ANAF
Începând cu veniturile realizate în 2025, contribuabilii trebuie să stabilească și să declare contribuțiile sociale datorate pentru toate veniturile obținute într-un an fiscal în anul următor, prin depunerea Declarației unice (formularul 212), până la data de 25 mai. Modificările au fost stabilite prin OUG nr. 128/2024.
Astfel, s-a eliminat obligația depunerii declarației unice estimative.
De asemenea, prin Legea nr. 141/2025 au fost reglementate unele obligaţii fiscale pentru persoanele fizice care obţin din străinătate venituri din pensii pentru care se datorează contribuţia de asigurări sociale de sănătate, respectiv pentru partea ce depăşeşte suma lunară de 3.000 lei.
În cazul veniturilor din străinătate, contribuţia de asigurări sociale de sănătate se calculează de contribuabili și se declară în declaraţia unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice.
Dacă oamenii nu depun declarația fiscală, ANAF are dreptul să stabilească din oficiu datoriile fiscale ale contribuabililor, prin decizie de impunere.
În acest context, a fost nevoie de o nouă procedură ANAF privind stabilirea din oficiu a contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate datorate de persoanele fizice, în cazul contribuabililor care nu și-au îndeplinit aceste obligații declarative.
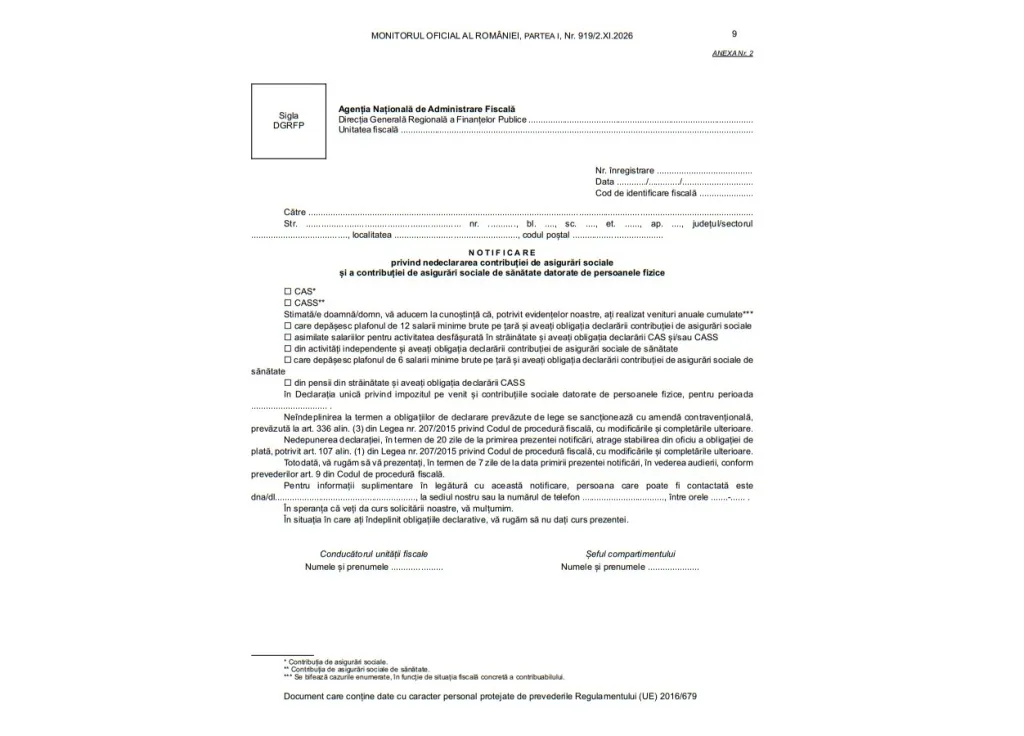
Totodată, a fost necesară aprobarea modelului și conținutului următoarelor formulare:
- „Notificare privind nedeclararea contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate datorate de persoanele fizice”;
- „Invitație la cel de-al doilea termen al audierii, în vederea exercitării dreptului de exprimare a unui punct de vedere”;
- „Referat privind estimarea bazei de calcul al contribuţiei de asigurări sociale și al contribuției de asigurări sociale de sănătate, în cazul stabilirii din oficiu a obligațiilor de plată”;
- „Decizie privind stabilirea din oficiu a contribuției de asigurări sociale și a contribuției de asigurări sociale de sănătate pentru persoane fizice”;
- „Decizie de anulare a deciziei privind stabilirea din oficiu a contribuţiei de asigurări sociale și a contribuției de asigurări sociale de sănătate pentru persoane fizice”.
ANAF va notifica persoanele fizice care nu și-au declarat CAS și/sau CASS
ANAF va notifica persoanele fizice care nu au declarat, după caz, contribuția de asigurări sociale și contribuția de asigurări sociale de sănătate datorate.
Astfel, oamenilor le vor fi aduse la cunoștință că au realizat venituri anuale cumulate:
- care depășesc plafonul de 12 salarii minime brute pe țară și aveau obligația declarării contribuției de asigurări sociale;
- asimilate salariilor pentru activitatea desfășurată în străinătate și aveau obligația declarării CAS și/sau CASS;
- din activități independente și aveau obligația declarării contribuției de asigurări sociale de sănătate;
- care depășesc plafonul de 6 salarii minime brute pe țară și aveau obligația declarării contribuției de asigurări sociale de sănătate;
- din pensii din străinătate și aveau obligația declarării CASS în Declarația unică privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice.
Neîndeplinirea la termen a obligațiilor de declarare prevăzute de lege se sancționează cu amendă contravențională, prevăzută la art. 336 alin. (3) din Legea nr. 207/2015 privind Codul de procedură fiscală.
Astfel, în cazul persoanelor fizice, nedepunerea la termenele prevăzute de lege a declarațiilor de venit, precum și a declarației unice privind impozitul pe venit și contribuțiile sociale datorate de persoanele fizice constituie contravenție și se sancționează cu amendă de la 50 lei la 500 lei.
Nedepunerea declarației, în termen de 20 zile de la primirea notificării, atrage stabilirea din oficiu a obligației de plată.
Totodată, contribuabilii sunt invitați să se prezinte la audiere, în termen de 7 zile de la data primirii notificării.
Ulterior, contribuabilii sunt invitați la cel de-al doilea termen al audierii, în vederea exercitării dreptului de exprimare a unui punct de vedere.
Noi obligații și amenzi de până la 30.000 de lei pentru firmele care angajează muncitori străini. Cursuri de română, reguli pentru chirie și garanții de 1.000 de euro
Şoc în Bulgaria. Preţul gazului creşte cu 32% în prag de iarnă
Nu există încă comentarii aprobate.